
L’achat d’un bien immobilier représente un engagement financier majeur qui ne s’arrête pas à la signature du compromis de vente. Entre la signature du compromis et l’acte authentique, l’acquéreur doit prévoir plusieurs frais supplémentaires représentant généralement 7 à 8% du prix de vente dans l’ancien et 2 à 3% dans le neuf. Ces surcoûts incluent principalement les frais de notaire, les droits d’enregistrement et diverses taxes obligatoires. Comprendre ces dépenses permet d’anticiper sereinement le budget nécessaire jusqu’à la remise des clés.
La composition détaillée des frais d’acquisition immobilière
Les frais engagés entre le compromis et l’acte définitif se décomposent en plusieurs postes distincts, dont la majorité est reversée à l’État et aux collectivités locales. Contrairement à une idée reçue, la rémunération du notaire ne représente qu’une part minoritaire de ces frais.
Les droits de mutation et taxes
Les droits de mutation constituent la part la plus importante des frais. Dans l’immobilier ancien, ils s’élèvent à environ 5,80% du prix de vente, variant légèrement selon les départements. Ces droits comprennent la taxe de publicité foncière, la contribution de sécurité immobilière et les taxes départementales et communales. Pour un bien neuf ou en VEFA (Vente en État Futur d’Achèvement), ces droits sont réduits à 0,715% car l’acquéreur paie la TVA de 20% sur le prix de construction.
Les émoluments du notaire
La rémunération propre du notaire est strictement encadrée par un barème national dégressif. Elle représente environ 1% du prix de vente et diminue proportionnellement avec l’augmentation du montant de la transaction. Ces émoluments couvrent la rédaction de l’acte, les vérifications juridiques, l’enregistrement et la conservation des documents.
Les débours et frais annexes
Le notaire avance également des sommes pour le compte de l’acquéreur, appelées débours. Ces frais incluent les documents d’urbanisme, les extraits cadastraux, les certificats hypothécaires, les frais de géomètre si nécessaire et les contributions diverses pour sécuriser la transaction. Ces débours représentent généralement 0,4 à 0,5% du prix de vente.
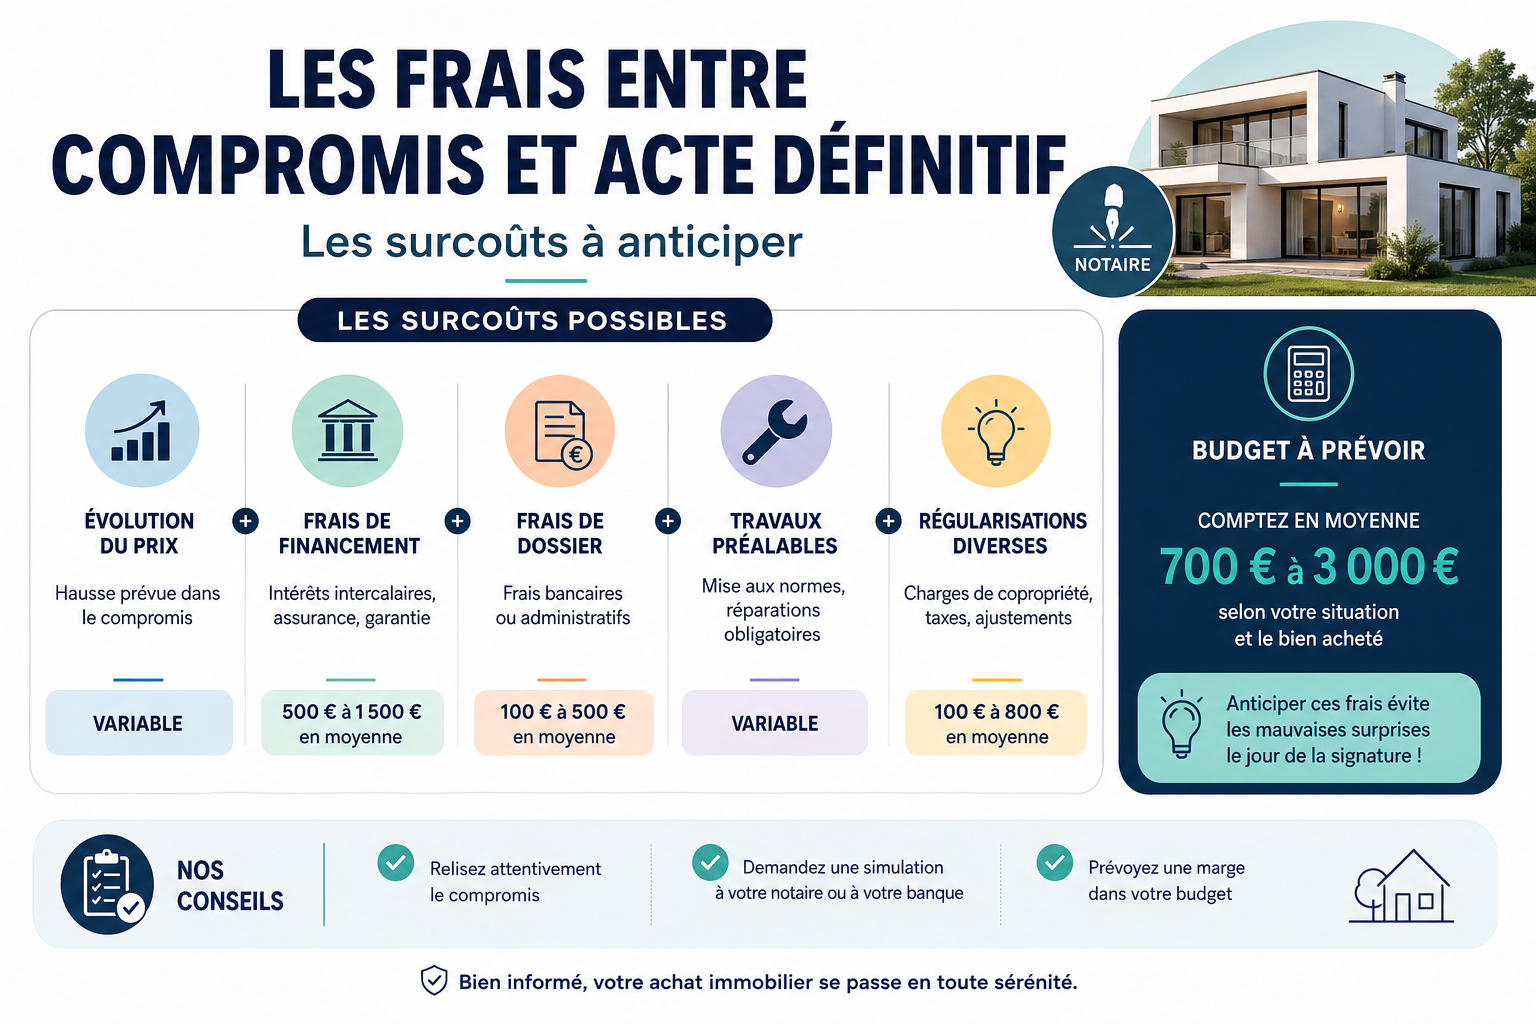
Tableau récapitulatif des frais selon le type de bien
| Type de frais | Immobilier ancien | Immobilier neuf |
| Droits de mutation | 5,80% | 0,715% |
| Émoluments notaire | 0,80 à 1% | 0,80 à 1% |
| Débours et formalités | 0,40% | 0,40% |
| Contribution sécurité immobilière | 0,10% | 0,10% |
| Total approximatif | 7 à 8% | 2 à 3% |
Les frais additionnels souvent négligés
Au-delà des frais de notaire traditionnels, d’autres dépenses peuvent survenir entre la signature du compromis et l’acte définitif. Il est essentiel de les anticiper pour éviter les mauvaises surprises financières.
Les frais de garantie bancaire
Si vous contractez un prêt immobilier, la banque exigera une garantie. L’hypothèque conventionnelle coûte entre 1,5 et 2% du montant emprunté, tandis que le privilège de prêteur de deniers (PPD) revient moins cher, environ 0,60 à 0,80%. L’inscription en hypothèque est valable pendant toute la durée du prêt et nécessite une mainlevée à son terme, générant des frais supplémentaires.
Les diagnostics immobiliers obligatoires
Bien que généralement à la charge du vendeur, certains diagnostics complémentaires peuvent être demandés par la banque ou l’acquéreur. Le coût varie entre 300 et 1 500 euros selon la surface du bien et les diagnostics requis : amiante, plomb, termites, performance énergétique, électricité, gaz et assainissement.
L’assurance emprunteur
L’assurance de prêt immobilier constitue un coût significatif, généralement payable dès la première échéance du crédit. Selon votre profil et le montant emprunté, la première cotisation peut représenter plusieurs centaines d’euros à prévoir dans votre trésorerie.
Les frais annexes à l’acquisition immobilière représentent souvent une surprise pour les primo-accédants qui ne budgétisent que le prix d’achat et les frais de notaire classiques, négligeant les garanties bancaires et autres dépenses connexes.
Les possibilités de réduction des frais
Même si la majorité des frais sont incompressibles car fixés par la loi, quelques leviers permettent de réduire la facture finale. Ces stratégies nécessitent une anticipation et une négociation en amont de la transaction.
- Négocier les frais d’agence immobilière : dans certaines transactions, une partie des frais d’agence peut être incluse dans le prix et donc soumise aux frais de notaire. Privilégier un prix net vendeur hors frais d’agence permet de réduire la base de calcul.
- Séparer le prix des meubles : si vous achetez un bien meublé, établir un acte séparé pour le mobilier permet de ne pas inclure cette somme dans la base taxable des droits de mutation.
- Choisir le privilège de prêteur de deniers : cette garantie bancaire coûte significativement moins cher qu’une hypothèque conventionnelle pour les biens anciens.
- Comparer les assurances emprunteur : depuis la loi Lemoine, vous pouvez choisir librement votre assurance de prêt, avec des économies potentielles de plusieurs milliers d’euros sur la durée totale.
Le calendrier de paiement des frais
Comprendre quand et comment régler ces différents frais facilite la gestion de votre trésorerie durant cette période charnière. Les paiements s’échelonnent généralement sur plusieurs semaines entre le compromis et l’acte définitif.
Au moment du compromis de vente, l’acquéreur verse généralement un dépôt de garantie représentant 5 à 10% du prix de vente. Cette somme est consignée par le notaire ou l’agent immobilier et sera déduite du montant total à régler lors de la signature définitive. Elle n’est donc pas un surcoût mais une avance sur le prix d’achat.
Entre le compromis et l’acte authentique, vous devrez également régler les frais de dossier bancaire lors de l’acceptation du prêt, généralement entre 500 et 1 500 euros selon les établissements. Ces frais couvrent l’étude de votre dossier et peuvent parfois être négociés, voire offerts dans le cadre d’offres promotionnelles.
Le jour de la signature de l’acte authentique chez le notaire, vous devrez régler le solde du prix de vente ainsi que l’intégralité des frais d’acquisition. Le notaire aura préalablement établi un décompte précis que vous recevrez quelques jours avant la signature. Ce document détaille tous les frais ligne par ligne et indique le montant exact à prévoir.
Les cas particuliers qui modifient les frais
Certaines situations spécifiques entraînent des variations significatives dans les frais à prévoir. Il est crucial de les identifier en amont pour ajuster votre budget.
L’achat en zone ANRU
Dans les zones couvertes par l’Agence Nationale pour la Rénovation Urbaine, des abattements sur les droits de mutation peuvent être accordés, réduisant les frais de notaire de plusieurs milliers d’euros. Renseignez-vous auprès de votre mairie pour vérifier l’éligibilité du bien convoité.
L’acquisition d’un bien loué
Acheter un logement avec un locataire en place peut modifier le calcul des frais. Le prix d’achat est souvent minoré en raison de l’occupation, mais les frais de notaire s’appliquent sur le prix effectivement payé, offrant ainsi une économie proportionnelle.
Les biens à rénover ou en viager
Pour les biens nécessitant d’importants travaux ou acquis en viager, la structure tarifaire peut différer. Dans le cas du viager, les frais de notaire s’appliquent sur la valeur du bouquet et non sur la valeur totale du bien, ce qui peut considérablement réduire les frais initiaux.
Selon les pratiques notariales courantes, il est recommandé de prévoir une enveloppe de sécurité d’environ 10% du prix d’achat pour couvrir l’ensemble des frais et imprévus lors d’une acquisition immobilière dans l’ancien.
Les erreurs à éviter dans votre planification budgétaire
Une préparation financière inadéquate peut compromettre votre projet immobilier même après la signature du compromis. Voici les écueils les plus fréquents à anticiper.
- Sous-estimer les frais annexes : se limiter aux seuls frais de notaire sans prévoir les garanties bancaires, les assurances et les frais de déménagement peut créer une tension budgétaire importante.
- Négliger le délai de déblocage des fonds : entre l’acceptation du prêt et le déblocage effectif des fonds, plusieurs semaines peuvent s’écouler. Prévoyez une trésorerie suffisante pour cette période de transition.
- Oublier les frais post-acquisition : taxe foncière au prorata, charges de copropriété, premiers travaux d’aménagement et branchements divers représentent également des dépenses immédiates après l’achat.
Anticiper sereinement votre acquisition immobilière
Maîtriser l’ensemble des surcoûts entre le compromis et l’acte définitif constitue un élément clé de la réussite de votre projet immobilier. En moyenne, pour un bien ancien à 250 000 euros, prévoyez environ 17 500 à 20 000 euros de frais d’acquisition, auxquels s’ajoutent les frais de garantie bancaire et l’assurance emprunteur. Pour un bien neuf au même prix, comptez plutôt 5 000 à 7 500 euros de frais de notaire.
La transparence est totale dans ces transactions puisque chaque euro dépensé est détaillé et justifié dans le décompte notarial. N’hésitez pas à demander une estimation précise à votre notaire dès la signature du compromis pour ajuster votre budget en conséquence. Cette démarche proactive vous permettra d’aborder l’acte authentique en toute sérénité, avec une vision claire de l’investissement total nécessaire à la concrétisation de votre projet d’acquisition.