La transmission de son patrimoine immobilier à ses enfants de son vivant constitue une démarche patrimoniale courante qui soulève de nombreuses interrogations fiscales. La donation d’un bien immobilier entre parents et enfants bénéficie d’un abattement fiscal de 100 000 euros par parent et par enfant, renouvelable tous les 15 ans. Au-delà de cet abattement, des droits de donation sont appliqués selon un barème progressif variant de 5 % à 45 %. Cette fiscalité spécifique mérite d’être détaillée pour optimiser la transmission de son patrimoine.
Le mécanisme des abattements fiscaux sur les donations immobilières
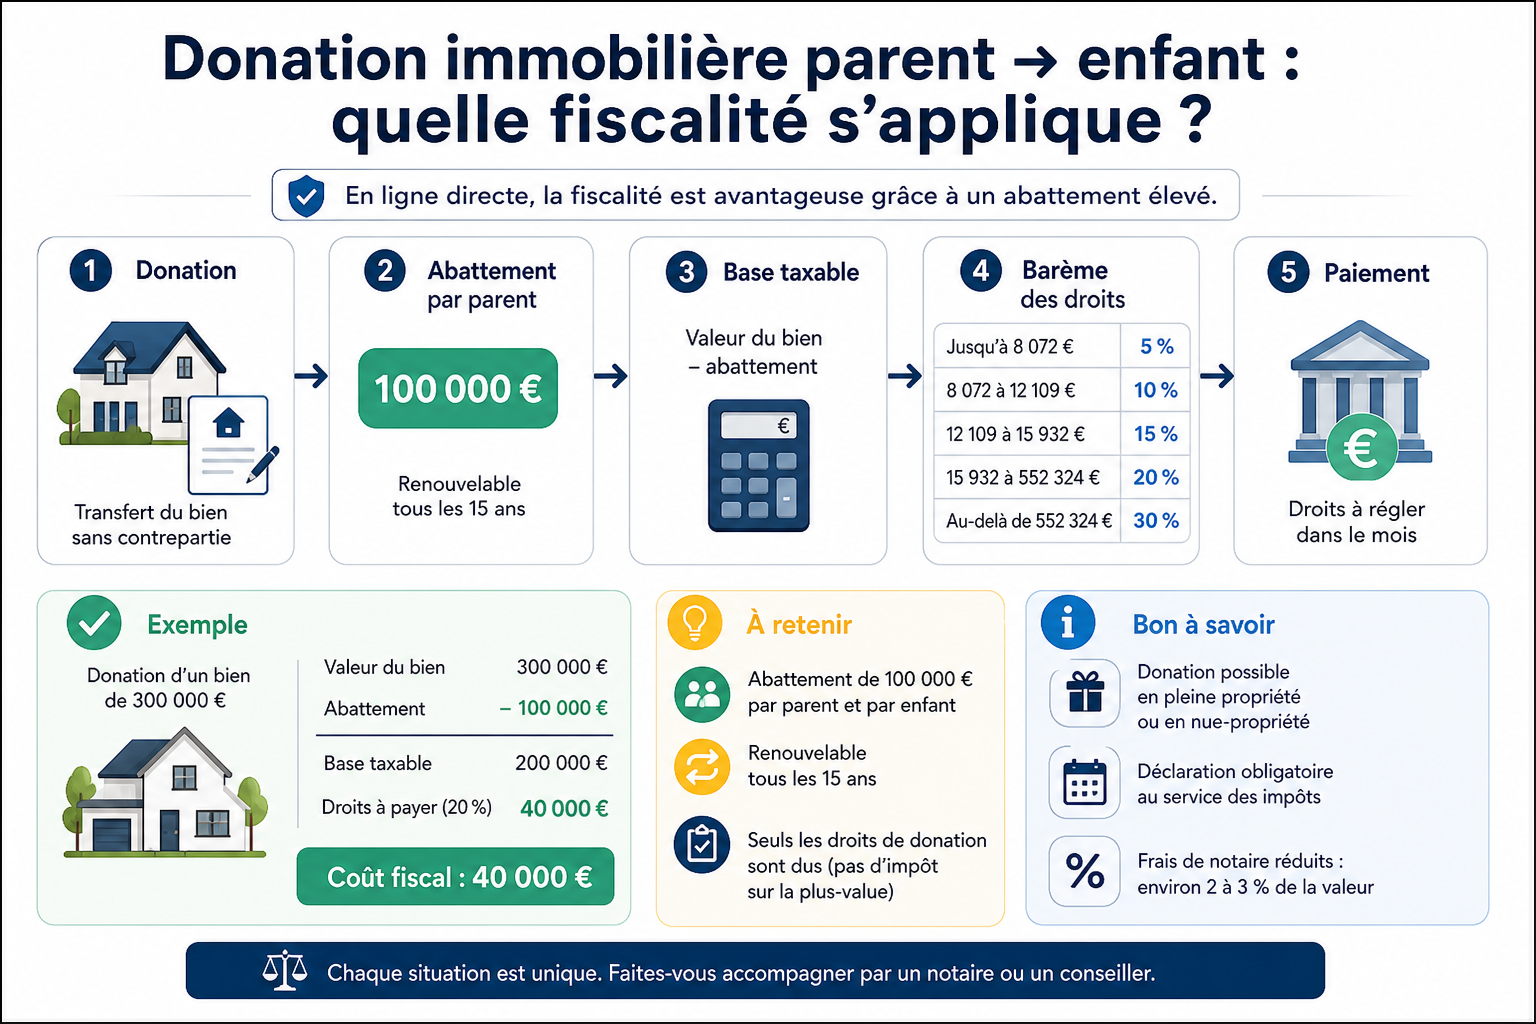
Le dispositif fiscal français prévoit des abattements substantiels pour favoriser la transmission du patrimoine entre générations. Chaque parent peut ainsi donner jusqu’à 100 000 euros à chacun de ses enfants sans que ces derniers n’aient à payer de droits de donation. Ce mécanisme permet à un couple marié de transmettre jusqu’à 200 000 euros à chaque enfant en totale exonération fiscale.
L’un des avantages majeurs de ce système réside dans son caractère renouvelable. Tous les 15 ans, les compteurs sont remis à zéro, permettant aux parents de procéder à de nouvelles donations bénéficiant du même abattement. Cette périodicité encourage une planification patrimoniale anticipée et progressive, particulièrement pertinente pour les biens immobiliers de valeur importante.
Il convient de noter que ces abattements se cumulent avec d’autres dispositifs spécifiques, notamment l’abattement de 31 865 euros applicable aux dons familiaux de sommes d’argent sous certaines conditions d’âge. Cette stratégie de transmission mixte peut s’avérer particulièrement efficace dans le cadre d’un projet immobilier global.
Le barème progressif des droits de donation
Lorsque la valeur du bien immobilier transmis dépasse l’abattement de 100 000 euros, la fraction excédentaire est soumise à des droits de donation calculés selon un barème progressif. Ce système fiscal s’applique par tranches, à l’instar de l’impôt sur le revenu, garantissant une certaine proportionnalité de l’imposition.
| Part taxable après abattement | Taux applicable |
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Ce barème démontre que la fiscalité reste modérée pour les donations de valeur moyenne. Par exemple, pour un bien immobilier d’une valeur de 250 000 euros donné par un parent à son enfant, après application de l’abattement de 100 000 euros, seuls 150 000 euros sont soumis aux droits de donation, générant une taxation d’environ 27 000 euros selon le barème progressif.
Les modalités pratiques de la donation immobilière
L’intervention obligatoire du notaire
Contrairement aux dons manuels de sommes modestes, la donation d’un bien immobilier nécessite impérativement l’établissement d’un acte notarié. Cette formalité, loin d’être une simple contrainte administrative, offre plusieurs garanties essentielles pour les parties. Le notaire assure la validité juridique de l’opération, vérifie l’absence d’hypothèques ou de servitudes problématiques, et procède à la publicité foncière indispensable.
Les frais de notaire associés à une donation immobilière comprennent plusieurs composantes. Les émoluments du notaire, fixés par décret, représentent une part proportionnelle à la valeur du bien. S’ajoutent la taxe de publicité foncière, les frais d’assiette et de recouvrement, ainsi que divers débours. Globalement, ces frais se situent généralement entre 2 % et 3 % de la valeur du bien transmis.
L’évaluation du bien immobilier donné
La détermination de la valeur du bien constitue une étape cruciale puisqu’elle sert de base au calcul des droits de donation. L’administration fiscale exige que l’évaluation corresponde à la valeur vénale réelle du bien au jour de la transmission, c’est-à-dire au prix qui pourrait être obtenu lors d’une vente dans des conditions normales de marché.
Plusieurs méthodes permettent d’établir cette valeur de manière fiable. La comparaison avec des biens similaires récemment vendus dans le même secteur géographique reste la plus couramment utilisée. L’intervention d’un expert immobilier peut s’avérer judicieuse pour sécuriser cette évaluation, particulièrement pour les biens atypiques ou de grande valeur. Une sous-évaluation manifeste expose le donataire à un redressement fiscal assorti de pénalités.
Les différentes formes de donation immobilière
Le droit civil français offre plusieurs options pour structurer la transmission d’un bien immobilier, chacune présentant des caractéristiques fiscales et juridiques spécifiques.
- La donation en pleine propriété : Le donateur transmet l’intégralité de ses droits sur le bien. L’enfant donataire devient pleinement propriétaire et peut user, jouir et disposer du bien librement. Cette formule simple présente l’avantage de la clarté mais prive définitivement le donateur de tout droit sur le bien.
- La donation avec réserve d’usufruit : Le parent conserve le droit d’utiliser le bien ou d’en percevoir les revenus locatifs sa vie durant, tandis que l’enfant reçoit la nue-propriété. Cette formule très prisée permet au donateur de maintenir son train de vie tout en transmettant progressivement son patrimoine. Fiscalement, seule la valeur de la nue-propriété est taxée, cette valeur variant selon l’âge de l’usufruitier.
- La donation-partage : Particulièrement adaptée lorsque plusieurs enfants sont concernés, elle permet de répartir le patrimoine immobilier de son vivant en prévenant les conflits successoraux futurs. Cette forme de donation fige la valeur des biens au jour de l’opération pour le calcul des parts de chacun.
La donation avec réserve d’usufruit représente un équilibre remarquable entre la volonté de transmettre et le besoin de conserver des revenus ou l’usage du bien immobilier durant ses vieux jours.
Les stratégies d’optimisation fiscale légales
Plusieurs dispositifs permettent de réduire légalement la charge fiscale d’une donation immobilière dans le respect de la législation en vigueur.
L’échelonnement des donations dans le temps
Compte tenu du renouvellement des abattements tous les 15 ans, une planification anticipée permet de transmettre un patrimoine immobilier important en optimisant l’utilisation des abattements successifs. Par exemple, un parent souhaitant transmettre un bien de 400 000 euros pourra effectuer une première donation de 100 000 euros en pleine propriété, puis compléter 15 ans plus tard, bénéficiant à nouveau de l’abattement intégral.
Le démembrement de propriété comme outil fiscal
La donation de la seule nue-propriété présente un avantage fiscal considérable puisque les droits de donation ne portent que sur la valeur de cette nue-propriété. Cette valeur est déterminée par application d’un barème fiscal qui dépend de l’âge de l’usufruitier. Ainsi, plus le donateur est jeune au moment de la donation, plus la valeur de la nue-propriété est faible, et donc la taxation réduite.
À titre d’exemple, pour un donateur âgé de 65 ans, la nue-propriété représente 60 % de la valeur en pleine propriété. Un bien de 300 000 euros ne sera donc taxé que sur une base de 180 000 euros, soit après abattement, sur seulement 80 000 euros au lieu de 200 000 euros en cas de donation en pleine propriété.
La donation de biens loués
Lorsque le bien immobilier donné est occupé par un locataire, sa valeur vénale s’en trouve diminuée en raison de l’occupation. Cette décote pour occupation peut atteindre 10 % à 20 % selon la durée du bail restant à courir et les conditions de location. Cette minoration de la valeur réduit mécaniquement l’assiette taxable et donc les droits de donation à acquitter.
Les obligations déclaratives et le paiement des droits
Le donataire dispose d’un délai d’un mois à compter de la date de l’acte notarié pour déposer la déclaration de donation auprès du service des impôts compétent. Cette déclaration, généralement établie par le notaire, récapitule la valeur du bien transmis, les abattements applicables et calcule les droits dus.
Le paiement des droits de donation doit intervenir au moment du dépôt de la déclaration. Toutefois, l’administration fiscale offre la possibilité de fractionner ou différer le paiement sous certaines conditions, notamment lorsque la donation porte sur une entreprise ou des parts sociales. Des garanties peuvent être exigées en contrepartie de ces facilités de paiement.
Le respect scrupuleux des obligations déclaratives constitue un impératif absolu, car tout retard ou omission expose le contribuable à des pénalités pouvant atteindre 40 % des droits dus en cas de mauvaise foi caractérisée.
Points de vigilance et situations particulières
Certaines configurations familiales ou patrimoniales nécessitent une attention particulière dans le cadre d’une donation immobilière.
- La protection du conjoint survivant : Toute donation réalisée par une personne mariée nécessite de vérifier qu’elle ne porte pas atteinte aux droits du conjoint, notamment dans le cadre d’un régime matrimonial de communauté. Le consentement du conjoint peut être requis pour certains biens.
- Le respect de la réserve héréditaire : Les enfants bénéficient d’une protection légale garantissant qu’ils recevront une part minimale du patrimoine de leurs parents. Les donations ne doivent pas porter atteinte à cette réserve, sous peine de réduction lors de la succession.
- Les donations transgénérationnelles : Il est possible de donner directement à ses petits-enfants, bénéficiant également d’un abattement de 31 865 euros par grand-parent et par petit-enfant tous les 15 ans. Cette stratégie permet de sauter une génération et d’optimiser la transmission sur le long terme.
Donation immobilière : anticiper pour mieux transmettre
La donation d’un bien immobilier entre parents et enfants constitue un outil patrimonial performant permettant de transmettre son patrimoine de son vivant tout en bénéficiant d’avantages fiscaux significatifs. L’abattement de 100 000 euros renouvelable tous les 15 ans, combiné à un barème progressif démarrant à 5 %, offre un cadre fiscal relativement favorable comparé à la fiscalité successorale.
La réussite d’une stratégie de donation repose néanmoins sur une planification rigoureuse et anticipée. L’intervention d’un notaire garantit la sécurité juridique de l’opération, tandis que le conseil d’un professionnel du patrimoine permet d’optimiser les aspects fiscaux en fonction de la situation familiale et patrimoniale spécifique. Le choix entre donation en pleine propriété, avec réserve d’usufruit ou donation-partage dépendra des objectifs poursuivis et de la configuration familiale.
Enfin, il convient de rappeler que la législation fiscale évolue régulièrement. Les dispositifs actuels peuvent être modifiés par les lois de finances successives. Cette réalité renforce l’intérêt d’une transmission anticipée permettant de bénéficier des conditions fiscales en vigueur, plutôt que d’attendre une succession dont les modalités d’imposition futures restent incertaines.